 Par Kylian Dev
Liquide ou carte en Thaïlande : de quoi avez-vous vraiment besoin ?
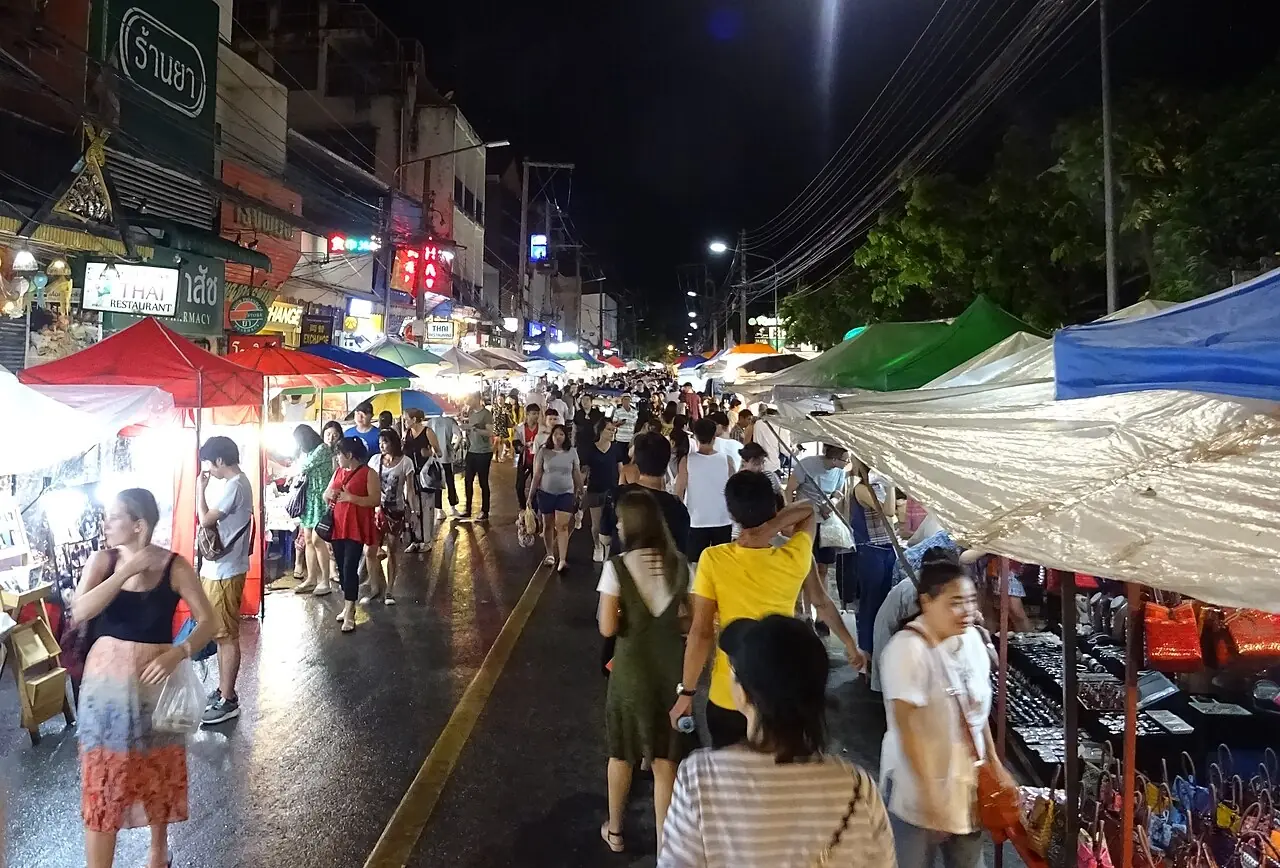
La monnaie est le baht thaïlandais (THB). La carte est largement acceptée dans les hôtels, centres commerciaux, restaurants de chaîne, supermarchés et de plus en plus dans les 7-Eleven, mais l’économie du quotidien fonctionne toujours en espèces.
- Street food, marchés et petits restaurants familiaux : espèces uniquement dans la plupart des cas.
- Songthaews, tuk-tuks, mototaxis et bateaux locaux : espèces.
- Petites îles et zones rurales : moins de distributeurs, et certains se vident les jours d’affluence.
- Applications de VTC comme Grab : paiement par carte dans l’application.
- Hôtels, centres commerciaux, grands restaurants, centres de plongée : carte généralement acceptée, parfois avec un supplément d’environ 3 %.
Frais de retrait en Thaïlande : les 220 à 250 bahts et les frais de votre banque
La plupart des banques thaïlandaises facturent aux cartes étrangères des frais fixes par retrait, en général 220 THB ; certains distributeurs affichent désormais 250 THB, et jusqu’à environ 350 THB pour certaines cartes Mastercard étrangères dans quelques banques (2026). Le montant s’affiche à l’écran avant validation : vérifiez-le toujours. Ces frais s’appliquent quelle que soit la carte : même une carte dite gratuite ne les supprime pas, même si quelques cartes les remboursent.
Votre banque peut ensuite ajouter une commission de change (un pourcentage du montant), des frais fixes par retrait à l’étranger, ou les deux. Cumulés, ces frais rendent les petits retraits très coûteux en proportion.
Le plafond par retrait varie selon la banque et la machine, par exemple 20 000 THB chez Kasikornbank, et le plafond quotidien de votre propre carte s’applique aussi. Ces montants sont indicatifs et évoluent.
Refusez toujours la conversion dynamique de devises (DCC)
Aux distributeurs et terminaux de paiement, on vous propose souvent d’être débité dans votre devise, avec un taux « garanti ». C’est la conversion dynamique de devises, et le taux est généralement bien moins bon que celui appliqué par le réseau de votre carte.
- Au distributeur, choisissez de continuer sans conversion, ou d’être débité en THB.
- Au terminal, demandez à payer en bahts et vérifiez l’écran avant de taper votre code.
- En boutique ou à l’hôtel, si le ticket affiche des euros, demandez l’annulation et un nouveau paiement en bahts.
- Réservations en ligne de prestations thaïlandaises : payez en THB quand l’option existe.
Quelle est la meilleure carte bancaire pour la Thaïlande ?
Il n’existe pas de carte idéale unique, mais certaines catégories conviennent nettement mieux à la Thaïlande qu’une carte de banque traditionnelle. Frais et formules changent souvent : vérifiez les conditions en vigueur avant le départ.
Cartes multidevises
Type Revolut, WiseDes applications comme Revolut ou Wise convertissent au taux interbancaire ou presque et offrent quelques retraits gratuits par mois selon la formule. Les frais thaïlandais (220 à 250 THB, parfois plus) restent dus, et des frais de week-end ou au-delà des plafonds peuvent s’appliquer.
Banques en ligne à frais réduits
Sans frais à l’étrangerCertaines banques en ligne et néobanques ne facturent pas de commission sur les paiements à l’étranger, parfois aussi sur les retraits. Vérifiez séparément les conditions de paiement et de retrait.
Carte bancaire classique
Souvent coûteuseLes banques traditionnelles ajoutent souvent un pourcentage et des frais fixes par retrait hors zone euro. Certaines proposent des options voyage qui suppriment ces frais contre un abonnement.
Carte de crédit
Secours et cautionsUtile pour les cautions d’hôtel et de location, et parfois pour l’assurance voyage. Les retraits à crédit peuvent générer des intérêts dès le premier jour : vérifiez avant de l’utiliser au distributeur.
Change d’espèces, distributeur, carte sans frais ou carte de crédit : le comparatif
| Option | Avantages | Inconvénients | Usage idéal |
|---|---|---|---|
| Change d’espèces (euro, dollar) | Bons taux dans les bureaux de change en ville, pas de frais de distributeur | Transporter du liquide depuis chez soi, billets abîmés refusés, mauvais taux à l’aéroport | Budget de départ et réserve de liquide |
| Distributeur avec carte classique | Disponible partout | 220 à 250 THB de frais (parfois plus) plus les frais à l’étranger de votre banque | Usage ponctuel, faute de mieux |
| Carte sans frais ou multidevise | Taux proche de l’interbancaire, frais bancaires faibles ou nuls | Frais du distributeur thaïlandais toujours dus, plafonds, dépendance à l’application | Carte principale pour payer et retirer |
| Carte de crédit | Cautions, protection des achats, parfois assurance | Intérêts ou frais sur les retraits, frais à l’étranger sur certaines cartes | Hôtels, locations, gros achats, secours |
Où changer de l’argent en Thaïlande ?
- Les bureaux de change en ville, comme ceux de type SuperRich à Bangkok, offrent généralement parmi les meilleurs taux pour les espèces.
- Les comptoirs de l’aéroport pratiquent souvent des taux moins bons : changez seulement de quoi payer le premier taxi et le premier repas.
- Apportez des billets en euros ou dollars propres et en bon état : billets déchirés, annotés ou très anciens peuvent être refusés ou moins bien repris.
- Les grosses coupures obtiennent souvent un taux légèrement meilleur que les petites.
- Munissez-vous de votre passeport, obligatoire pour changer de l’argent.
Pour estimer vos montants avant le départ, utilisez notre convertisseur de devises et comparez le taux du bureau de change au taux moyen du marché.
Exemple : combien coûtent les frais bancaires sur 3 semaines ?
Un calcul illustratif, pas un devis. Les frais de votre banque et le taux de change seront différents.
Hypothèse : vous avez besoin de 60 000 bahts en espèces sur trois semaines, et votre banque classique facture, à titre d’exemple, 2 % de commission de change plus des frais fixes par retrait à l’étranger.
| Scénario | Retraits | Frais des distributeurs thaïlandais | Frais de votre banque |
|---|---|---|---|
| Petits retraits, carte classique | 15 × 4 000 bahts | 15 × 220 = 3 300 bahts | 2 % du total plus 15 frais fixes |
| Gros retraits, carte classique | 3 × 20 000 bahts | 3 × 220 = 660 bahts | 2 % du total plus 3 frais fixes |
| Gros retraits, carte sans frais | 3 × 20 000 bahts | 3 × 220 = 660 bahts | Peu ou rien, dans les limites de la formule |
Avant le départ et sur place : conseils pratiques
- 1Activez les paiements et retraits à l’étranger dans votre application bancaire et vérifiez vos plafonds.
- 2Rangez une carte de secours à part de votre portefeuille, par exemple dans le coffre de l’hôtel.
- 3Enregistrez le numéro d’opposition de votre banque joignable depuis l’étranger.
- 4Utilisez des distributeurs accolés à une agence bancaire ou dans un centre commercial, de préférence en journée.
- 5Vérifiez votre solde dans l’application après chaque retrait ou gros paiement.
Les paiements par QR code PromptPay sont omniprésents en Thaïlande, mais conçus pour les comptes bancaires thaïlandais. Certaines applications et portefeuilles étrangers commencent à accepter les QR codes thaïlandais : vérifiez si c’est le cas du vôtre, et à quel coût, avant de compter dessus.
Le pourboire n’est pas obligatoire. Laisser la petite monnaie ou arrondir au restaurant est apprécié, 20 à 50 bahts pour un bon service est courant, et les restaurants haut de gamme ajoutent parfois déjà des frais de service.
Arnaques à la carte bancaire et pièges à éviter en Thaïlande
- Dispositifs de skimming sur des distributeurs isolés : vérifiez la fente et cachez le clavier.
- Accepter la conversion dans votre devise au distributeur ou au terminal.
- Laisser votre carte hors de vue dans un bar ou une boutique.
- Oublier sa carte dans le distributeur : les machines thaïlandaises délivrent souvent les billets avant de rendre la carte.
- Les rabatteurs de rue proposant un taux de change supérieur au marché.